Entender la póliza
Daños por lluvia y viento: ¿paga tu seguro de hogar o el Consorcio?
Llegan las lluvias de otoño y, con ellas, la pregunta de siempre: ¿quién paga los daños? Si tu casa tiene daños por lluvia o viento, la respuesta depende menos de cuánto llovió que de cómo entró el agua y de la fuerza real del viento.
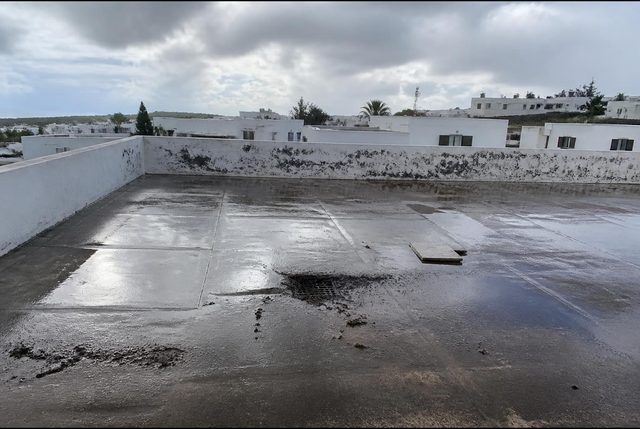
En la península ya han empezado los primeros episodios de lluvia intensa. En Canarias también conocemos los avisos por lluvia, viento y mar de fondo. Cuando pasan, muchos asegurados descubren que tras un temporal pueden responder dos sistemas distintos: su póliza o el Consorcio de Compensación de Seguros.
Saber cuál corresponde ahorra tiempo, llamadas y disgustos. Te lo explicamos desde el punto de vista de quien determina la causa del siniestro: el perito.
Seguro de hogar o Consorcio: dos sistemas para un mismo temporal
Tu seguro de hogar cubre los riesgos ordinarios en los términos de tu póliza. Entre ellos suele estar la garantía de fenómenos atmosféricos: lluvia, viento, pedrisco y nieve.
Los riesgos extraordinarios van por otro camino. La propia Ley de Contrato de Seguro establece que la aseguradora no cubre los daños derivados de riesgos extraordinarios, salvo pacto en contrario (artículo 44 de la Ley 50/1980). De ellos se encarga el Consorcio de Compensación de Seguros, una entidad pública.
No hace falta contratarlo aparte. El Consorcio cubre a quien tiene una póliza de los ramos que incluyen el recargo a su favor, como la de hogar o la de comunidad, y la tiene al día. Ese recargo ya va en tu recibo.
La consecuencia práctica sorprende a muchos: en la misma calle y bajo la misma tormenta, dos viviendas pueden tener dos pagadores distintos.
Daños por lluvia y viento en el seguro de hogar: los umbrales
La garantía de fenómenos atmosféricos no se activa con cualquier lluvia ni con cualquier viento. Cada póliza fija una intensidad mínima. Las cifras más habituales en el mercado son estas:
| Fenómeno | Umbral habitual en las pólizas de hogar |
|---|---|
| Lluvia | Más de 40 litros por metro cuadrado y hora |
| Viento | Rachas de más de 80 km/h |
| Pedrisco y nieve | Cualquier intensidad |
Que sean habituales no significa que sean las tuyas. Hay pólizas que piden 75 km/h de viento y otras que exigen 96 km/h. Algunas cubren además las filtraciones por lluvia aunque no se alcance el umbral, y otras las excluyen. La cifra que vale es la de tus condiciones generales, no la media del mercado.
Ojo: 40 l/m² en una hora es mucha lluvia. Un día entero que acumula 40 litros no es lo mismo que 40 litros caídos en una sola hora. Lo que cuenta es la intensidad, no el total del día.
¿Cómo se comprueba la intensidad? Habitualmente con los registros de las estaciones meteorológicas más cercanas al riesgo, como las de la Agencia Estatal de Meteorología (AEMET). En el informe pericial se cruzan esos datos con la fecha, la hora y los daños que se observan.
También hay daños que casi ninguna póliza cubre, llueva lo que llueva: los debidos a la falta de mantenimiento, como una cubierta con la impermeabilización agotada o unos desagües obstruidos desde hace meses, y los que ya existían antes del episodio. Distinguir lo nuevo de lo antiguo es una de las tareas centrales del perito.
Cuándo paga el Consorcio de Compensación de Seguros
El Consorcio no aplica un umbral de litros a la inundación. Lo que decide es por dónde llega el agua. Sus coberturas están definidas en el Reglamento del seguro de riesgos extraordinarios (Real Decreto 300/2004).
Inundación extraordinaria. Es el anegamiento del terreno por la acción directa del agua de lluvia o del deshielo, o por el desbordamiento de ríos, rías, lagos con salida natural o cauces naturales. También incluye los embates de mar en las costas, algo muy presente en Canarias.
El Reglamento deja fuera expresamente dos situaciones muy frecuentes:
- La lluvia que cae directamente sobre la vivienda o la que recogen su cubierta, su azotea, sus desagües o sus patios. Esa va por tu póliza, si la cubre.
- El agua de alcantarillas, colectores o canales que revientan o se averían por causas que no son extraordinarias.
Vientos extraordinarios. Forman parte de la llamada tempestad ciclónica atípica. El Consorcio cubre los vientos con rachas de más de 120 km/h y los tornados. La racha es la mayor velocidad del viento mantenida durante tres segundos. El umbral era antes de 135 km/h y se rebajó a 120 km/h en 2011.
Los datos los certifica el organismo público competente, en la práctica la AEMET, a petición del Consorcio.
El tramo intermedio del viento. Entre el umbral de tu póliza y los 120 km/h responde tu compañía. Por encima, el Consorcio.
| Qué ocurre (ejemplo ilustrativo) | Quién responde |
|---|---|
| Rachas de 95 km/h levantan tejas; la póliza cubre desde 80 km/h | Tu compañía |
| Rachas de 130 km/h arrancan la cubierta | El Consorcio |
| Llueve con fuerza y el agua entra por una azotea con los sumideros atascados | Probablemente nadie: falta de mantenimiento |
| Un barranco se desborda y el agua anega la planta baja | El Consorcio |
| Llueve más de 40 l/m² en una hora y el agua entra por la cubierta en buen estado | Tu compañía, si tu póliza fija ese umbral |
| El mar de fondo rompe el cerramiento de un local en primera línea | El Consorcio |
En los casos de viento y de lluvia, la frontera la marca un dato medido. Por eso conviene anotar la fecha y la hora en que se produjo el daño.
Cuatro detalles del Consorcio que conviene conocer
- Sin franquicia en viviendas y comunidades. El Consorcio no descuenta franquicia en los daños a viviendas, a comunidades de propietarios de viviendas ni a vehículos asegurados en póliza de automóvil. En el resto, por ejemplo comercios, oficinas o naves, aplica un 7 % de los daños indemnizables.
- Siete días de carencia. No cubre los fenómenos de la naturaleza si la póliza se emitió o empezó a surtir efecto menos de siete días naturales antes del siniestro. Contratar el seguro cuando ya hay aviso rojo no sirve. La carencia no se aplica si simplemente cambias de póliza sin interrupción.
- Las mismas sumas aseguradas que tu póliza. Si tienes asegurado menos de lo que vale tu vivienda o su contenido, el Consorcio también aplica la regla proporcional (infraseguro).
- Gastos de desbarre y retirada de lodos. Se pagan como daños al continente, con un límite conjunto del 4 % de la suma asegurada.
El Consorcio valora los daños con sus propios peritos y no queda vinculado por la valoración de tu compañía. Tampoco cubre los daños debidos a falta manifiesta de mantenimiento, a la mera acción del tiempo ni, salvo excepciones, a la subida del nivel freático o a los deslizamientos de terreno.
Qué hacer si tienes daños por lluvia o viento
- Ponte a salvo y evita que el daño crezca. La ley te obliga a usar los medios a tu alcance para aminorar las consecuencias del siniestro, y los gastos razonables que hagas para ello corren a cargo de la aseguradora (artículo 17 de la Ley 50/1980).
- Fotografía y graba antes de limpiar. Vista general, detalle de cada daño y, si es posible, el nivel que alcanzó el agua en paredes y muebles.
- Anota la fecha y la hora. Son clave para cruzar los datos meteorológicos.
- Guarda los restos y los objetos dañados hasta que los vea el perito, salvo que supongan un riesgo para la salud. Si tienes que tirarlos, fotografíalos antes.
- Comunica el siniestro a tu compañía en un máximo de siete días, salvo que tu póliza dé más plazo (artículo 16 de la Ley 50/1980).
- Si es consorciable, presenta la solicitud al Consorcio por su web o por su teléfono de atención, o pide a tu compañía o a tu mediador que te ayude. Ten a mano la póliza y el último recibo pagado.
Si ya tienes fecha para la visita, repasa qué tener preparado cuando te visita un perito.
Preguntas frecuentes sobre lluvia, viento y Consorcio
¿Cubre el seguro de hogar la lluvia que entra por el tejado?
Normalmente sí, si tu póliza incluye fenómenos atmosféricos, la lluvia supera el umbral que fija (lo habitual son 40 l/m² en una hora) y la cubierta estaba bien conservada.
¿A partir de qué velocidad del viento paga el Consorcio?
Cuando hay rachas de más de 120 km/h, o un tornado. Por debajo, y por encima del umbral de tu póliza, responde tu compañía.
¿Tengo que contratar algo aparte para que me cubra el Consorcio?
No. Basta con tener al día una póliza de hogar, comunidad u otro ramo que incluya el recargo a su favor, que ya va en el recibo.
¿El Consorcio aplica franquicia a mi vivienda?
No. En viviendas y comunidades de propietarios no descuenta franquicia. En comercios, oficinas o naves, sí: un 7 %.
¿Quién comprueba cuánto llovió o la fuerza del viento?
Se usan los registros de las estaciones meteorológicas oficiales. El perito los cruza con la fecha, la hora y los daños que encuentra.
El papel del perito de seguros en un temporal
En un temporal, la pregunta «¿quién paga?» se responde con dos datos: la causa del daño y la intensidad del fenómeno en ese lugar y a esa hora. Establecerlos con rigor es el trabajo de un perito IRD (Incendios y Riesgos Diversos): investiga cómo entró el agua o qué rompió el viento, separa lo nuevo de lo que ya existía y valora los daños según la póliza.
En Gabinete Pericial G2G somos peritos IRD y peritamos daños por lluvia y viento en viviendas, comunidades de vecinos y comercios en las ocho islas de Canarias.
¿Necesitas un perito tras el temporal?
Si tu vivienda, tu comunidad o tu negocio ha sufrido daños, comunícalo primero a tu compañía. Si además quieres un perito de parte que valore los daños por ti, encarga la peritación y te llamamos en menos de 24 horas.
Si tramitas siniestros para una aseguradora o un gabinete y la campaña de lluvias te desborda en Canarias, escríbenos. Contactamos con el asegurado en menos de 24 horas, hacemos la visita o la videoperitación en las 48 horas siguientes, enviamos el preliminar 48 horas después y el informe definitivo en un máximo de nueve días desde la visita.
Este artículo es informativo y no sustituye la lectura de tu póliza ni el asesoramiento de tu compañía, tu corredor o un abogado sobre un caso concreto.
Fuentes
Los artículos citados se han comprobado en el texto oficial el 19 de octubre de 2026. Los umbrales de las pólizas (40 l/m² en una hora; 80, 75 y 96 km/h) salen de condicionados y comparadores públicos y se dan sin nombrar compañías.
- Real Decreto 300/2004, Reglamento del seguro de riesgos extraordinarios (BOE)
Artículos 2.1 c) inundación y embate de mar; 2.1 e) tempestad ciclónica atípica y racha; 2.2 certificación de los datos; 5.3 infraseguro; 6 exclusiones; 7 desbarre y lodos (4 %); 8 carencia de 7 días; 9 franquicia; 10 valoración propia. - Real Decreto 1386/2011 (BOE)
Modifica el artículo 2.1 e) 4.º: vientos extraordinarios a partir de rachas de más de 120 km/h (antes, 135 km/h). - Ley 50/1980, de Contrato de Seguro (BOE)
Artículos 16 (comunicación del siniestro en 7 días), 17 (deber de aminorar las consecuencias y gastos de salvamento) y 44 (riesgos extraordinarios excluidos de la póliza salvo pacto). - Consorcio de Compensación de Seguros
Solicitud de indemnización. - Presentación del Consorcio sobre la cobertura de inundación (MITECO)
Comprobación aparte de la franquicia del 7 %, de su exclusión para viviendas y comunidades, y de las exclusiones.